



Pour beaucoup de conseillers syndicaux, le contrôle de la comptabilité de la comptabilité leur permet de vérifier les comptes en identifiant les flux financiers et les capitaux qui transitent.
Si cela est exact, cela doit également leur permettre d’identifier d’autres informations telles que les fournisseurs qui interviennent au sein de la copropriété ou bien encore les factures enregistrées.
Derrière ces données peuvent se cacher des dépenses qui ont été décidées unilatéralement par le syndic ou bien des résiliations de contrat qui ont eu lieu à l’insu du conseil syndical pour placer les filiales du syndic ou de ses sociétés « amie »s.
A ce titre, il y a une facture, ou plutôt une société, à suivre particulièrement dans la comptabilité. Il s’agit de la société PRO ARCHIVES.
Expliquons la difficulté et comment réagir.
Par principe, et conformément à l’article 18 de la loi du 10 juillet 1965, le syndic doit assurer la gestion et la conservation des archives.
Les frais engendrés doivent être compris dans le forfait de base ne pouvant facturer aucune prestation supplémentaire. Cela est clairement précisé dans l’article 33 du décret du 17 mars 1967 : « La conservation et la gestion des archives sont comprises dans la mission ordinaire du syndic ».
Dans la mesure où le syndic fait appel à une société d’archivage, les frais doivent être à sa charge puisqu’ils ont déjà été inclus dans l’estimation de ses honoraires du forfait de base.
Néanmoins, certains syndics imputent à la copropriété les factures de ces sociétés d’archivage, en indiquant qu’il s’agit de sociétés qui interviennent dans l’intérêt de la copropriété.
D’autres syndics ont été plus subtils en faisant voter en assemblée générale le transfert de la gestion des archives auprès d’une société spécialisée.
Cela est pour le coup légal, dans la mesure où le syndic n’a pas abusé du consentement des copropriétaires.
Voilà pourquoi il est important, dans un premier temps, de savoir si dans la comptabilité figure ce type de facture et, dans un deuxième temps, si cela a bien été voté par l’assemblée générale.
Pour exemple, voici un modèle de facture inutile qu’un conseil syndical a constatée dans sa comptabilité concernant la société PRO ARCHIVES :
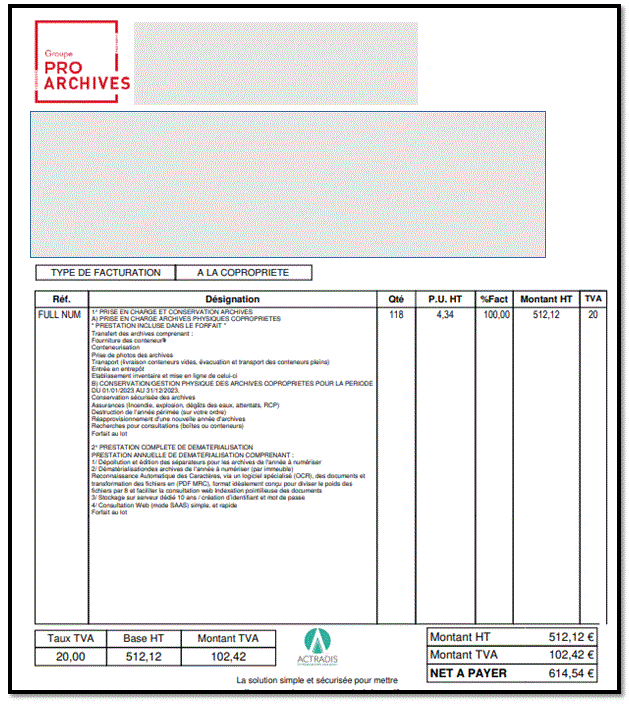
Il s’agit d’une facture de 614,54 € réclamée à la copropriété et qui aurait dû être prise en charge par le syndic.
Deux hypothèses sont possibles :
Mais encore, la souscription auprès d’une société d’archivage comme PRO ARCHIVES, peut poser d’autres problèmes car comme le précisent les conditions générales, il est prévu un droit de rétention en cas de paiement partiel de la copropriété sur la totalité des archives, ou bien encore l’application d’intérêts de retard auxquels s’ajoutent des frais de recouvrement fixés à 40 €.
Voilà pourquoi les syndicats de copropriétaires n’ont aucun intérêt à valider ce type de prestation.
