



A la demande des copropriétaires, nous avons ouvert de nouvelles consultations qui permettent d’analyser les annexes comptables remises par les syndics.
A la suite de ces consultations, les adhérents sont étonnés par le nombre d’informations que l’on peut identifier à travers ces cinq annexes comptables.
Mais plus encore, on relève des données qui suscitent des interrogations qui, après investigation, s’avèrent être fondamentales pour le syndicat des copropriétaires.
A travers cet article, nous allons présenter une annexe 1 provenant du cabinet CENTURY 21 :
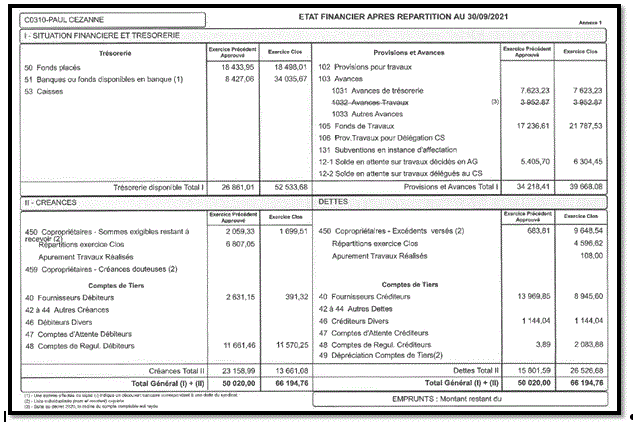
Allons par étapes afin de comprendre la mine d’informations que recèle l’annexe 1, sachant qu’à travers cet article nous n’allons reprendre que certains points.
En analysant l’annexe 1, on constate que le compte 105 – fonds de travaux » a évolué entre l’année N-1 et N puisqu’il est passé de 17.236,61 € à 21.787,53€, soit plus de 3.000 €.
Or, on constate que sur le compte 50 qui présente les fonds placés en banque, seuls 18.498,01 € sont indiqués avec uniquement une augmentation de 60 € entre l’année N-1 et l’année N.
Par conséquent, le syndic n’a pas placé l’intégralité des sommes afférentes aux fonds de travaux sur le compte rémunéré.
Plusieurs raisons peuvent expliquer cette situation tel qu’un nombre d’impayés important ou que le syndic a préféré laisser les liquidités sur le compte courant au lieu de le placer sur le compte rémunéré ou encore plus simplement le syndic n’a pas respecté la législation en vigueur.
Le compte « 46 – créditeurs divers » présente depuis l’année N-1 le même montant, soit 1.114,04 €.
Cette somme doit nécessiter des explications afin de comprendre qui est créditeur de cette somme.
Cela est d’autant plus curieux car, à priori, au moins depuis deux ans, un tiers serait créditeur de cette somme vis-à-vis de la copropriété, sans la réclamer.
Vraisemblablement, cette somme cache un créditeur qui est soit un tiers perdu soit des copropriétaires vendeurs impliquant que ces sommes peuvent être recréditées au profit du syndicat des copropriétaires.
III – Une avance travaux rayée mais réelle
Sur l’annexe figure un compte « 1032 – avance travaux » avec un montant qui n’évolue pas au moins depuis l’année précédente et qui pourtant indique une somme de 3.952,87 €.
Cette somme est rayée, faisant croire que le montant est annulé.
Or, les sommes sont bien disponibles pouvant être affectées en fonction du vote pris par l’assemblée générale.
Il revient donc au conseil syndical de prévoir une résolution dans l’ordre du jour afin de décider de l’affection totale ou partielle de cette somme, soit pour financer des travaux votés soit pour abonder le fonds de travaux.
Et voilà comment avec trois données on peut faire profiter la copropriété des sommes qui lui sont dues.
