Voici un article qui va commencer avec une évidence mais qui n’est pas si bien comprise par beaucoup de syndics.
Les indemnités d’assurance sont principalement versées pour compenser des dépenses exceptionnelles, liées à la réalisation de travaux de réhabilitation à la suite d’un sinistre.
Les sommes versées par la compagnie d’assurance ne sont donc pas des cagnottes distribuées par la Française des jeux, mais bien les prises en charge de dépenses à la suite des dégâts survenus sur la copropriété.
Les sommes ne doivent pas être affectées ad vitam aeternam sur un « compte d’attente » pour qu’elles soient ensuite perdues dans les oubliettes de la comptabilité, mais bien pour venir en compensation des frais liés à la réhabilitation de la copropriété.
Entrons dans le détail et voyons comment contrôler la comptabilisation des produits issus des indemnités d’assurance et leur affectation.
Pour vérifier le versement des indemnités d’assurance, le premier conseil est de suivre la gestion de la copropriété.
En effet, à partir du moment où l’immeuble a subi un sinistre et surtout lorsqu’il est important, il est évident que le syndic a fait une déclaration auprès de la compagnie d’assurance impliquant que tôt ou tard un versement des indemnités sera effectué.
Ainsi, le conseil syndical ne devra pas hésiter à demander à son syndic la copie de la déclaration du sinistre ainsi que la notification ou l’avis de la compagnie d’assurance confirmant la prise en charge du sinistre ainsi que les montants de remboursement.
Par ailleurs, le conseil syndical devra également demander la sinistralité de l’immeuble permettant de suivre de manière précise les sinistres déclarés, ceux pris en charge, les montants remboursés, y compris les honoraires du syndic.
Eh oui, dans 99% des cas, les contrats multirisques immeuble prennent également en charge les honoraires du syndic, lesquels ne se gênent pas pour déclarer les sinistres.
C’est d’ailleurs pour cela, que les syndics évitent de présenter la fiche de sinistralité de la copropriété car certains d’entre eux facturent leurs honoraires de suivi de sinistres à la copropriété, tout en réclamant une prise en charge auprès de la compagnie d’assurance.
Après avoir vérifié que le syndic a bien déclaré le sinistre et que la compagnie d’assurance a bien versé les indemnités, il faudra s’assurer que ces produits sont bien affectés au profit de la copropriété.
Autrement dit, que les produits viennent bien compenser les charges de travaux de réhabilitation, diminuant ainsi le coût que les copropriétaires devront supporter.
Le principe est simple : si les travaux de réhabilitation ont coûté 15 000 € et que la compagnie d’assurance a versé une somme de 10 000 € au titre des indemnités, qui a été affecté au montant des travaux, alors les copropriétaires devront prendre en charge le montant de 5 000 € restant.
Dans le cas contraire, ils devront supporter la totalité des frais de travaux, soit 15 000€.
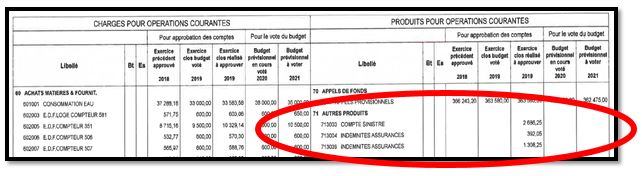
C’est pour cela que le conseil syndical devra vérifier dans le grand livre comptable de la copropriété et plus particulièrement dans le compte 713 qui s’intitule « indemnités d’assurances » que l’ensemble des sommes que la compagnie d’assurance s’est engagée à verser à la copropriété y figure bien.
A défaut, cela implique que le syndic a affecté ces sommes sur un autre compte, comme par exemple, « un compte d’attente ».
Plus que cela, le contrôle devra être effectué sur les annexes comptables, afin de vérifier que l’ensemble des produits (indemnités d’assurance, loyers et autres) sont bien comptabilisés.
Voici un exemple d’annexe n°2, où figure l’enregistrement de produit, issus de versement des indemnités d’assurance.