



Certains pourraient se poser la question : « Mais pourquoi, lorsque l’on évoque un article de CITYA, on ne le trouve pas dans la rubrique « Abus ».
A vrai dire, nous avons évité mais sur le coup nous lui donnons l’avantage du doute.
Pour comprendre la situation, voici l’annexe 1 que le cabinet CITYA a jointe à la convocation d’une assemblée générale.
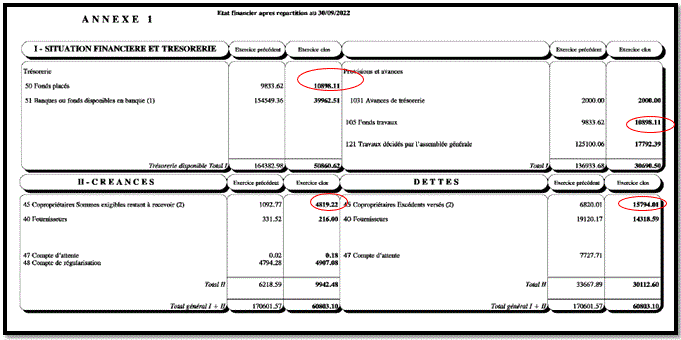
A priori, tout est conforme avec même une balance équilibrée.
Essayons, malgré tout, d’entrer dans les détails en nous focalisant particulièrement sur deux montants.
Sur l’annexe 1 jointe à la convocation de l’assemblée générale, on peut relever que le montant placé sur le compte rémunéré est identique au centime près à celui du fonds de travaux, soit 10.898,11 €.
De prime abord, on peut considérer que le syndic a respecté à la lettre les dispositions de l’article 18 de la loi du 10 juillet 1965 qui impose de déposer la trésorerie du fonds de travaux sur un compte bancaire séparé et rémunéré.
Toutefois, Il faut comprendre comment ce syndic a réussi cette prouesse alors que l’on peut constater un montant de 4.819,22€ de copropriétaires débiteurs.
Autrement dit, il faut comprendre comment, alors qu’il y a des impayés, la trésorerie figurant sur le compte bancaire séparé et rémunéré est identique à celle du fonds de travaux.
Cette observation doit nécessiter une vérification beaucoup plus poussée du conseil syndical afin d’avoir la certitude que le syndic n’a pas, au dernier jour de l’exercice, viré du compte courant vers le compte rémunéré de la copropriété, une somme afin de présenter une annexe 1 irréprochable, du moins sur le fonds de travaux.
Il faut bien comprendre une règle simple. En pratique, les copropriétaires ne paient pas de sommes qui ne leur sont pas réclamées.
Et pourtant, on constate dans l’annexe 15.794,01 € de copropriétaires créditeurs.

Le premier réflexe est que cela résulte de la régularisation des charges suite à l’exercice excédentaire.
Or, en prenant connaissance de l’annexe 2, non seulement l’exercice n’est pas excédentaire mais bien déficitaire d’un montant de 704,80 €.
En revanche, on peut relever un solde excédentaire lié aux travaux d’un montant de 6.371,41 €.
Cette somme ne justifie pas les 15.794,01 € de copropriétaires créditeurs nécessitant d’entamer des investigations pour comprendre cette situation comptable.
Plusieurs hypothèses peuvent expliquer ce solde, notamment que le syndic ait appelé le premier trimestre de l’exercice suivant au cours du quatrième trimestre de l’exercice précédent.
Cela implique que les copropriétaires ont payé en avance les sommes non exigibles, ce qui biaise les comptes avec des soldes créditeurs qui n’ont pas lieu d’être.
