

L’un des postes de charges sur lequel on peut réaliser des économies substantielles est celui de l’assurance.
Dans de nombreux cas, le montant des cotisations n’a pas été négocié depuis plusieurs années. Parfois, les syndics ont repris en toute illégalité la gestion des contrats à travers leur société de courtage en maintenant le coût de la cotisation, alors qu’il existait une marge de réduction.
Voilà pourquoi la mise en concurrence du contrat d’assurance doit se faire de manière stratégique et réfléchie.
Voyons cela de plus près.
La fixation du montant de cotisation d’un contrat d’assurance répond à plusieurs critères.
Bien évidemment, il existe des garanties couvertes comme la prise en charge des dégâts des eaux, des incendies, des bris de glace, mais aussi des frais indirects comme les honoraires du syndic ou ceux du conseil syndical.
En parallèle sont placées les franchises. Il s’agit du montant qui sera supporté par le client, en l’occurrence la copropriété, même en cas de prise en charge du sinistre par la compagnie d’assurance.
À cela s’ajoute un élément important, que sont les statistiques sinistres de la copropriété qui permettent d’identifier les dommages survenus au sein de l’immeuble, qui ont fait l’objet d’une déclaration par le syndic auprès de la compagnie d’assurance.
À titre d’illustration, voici donc un modèle de statistiques sinistres :
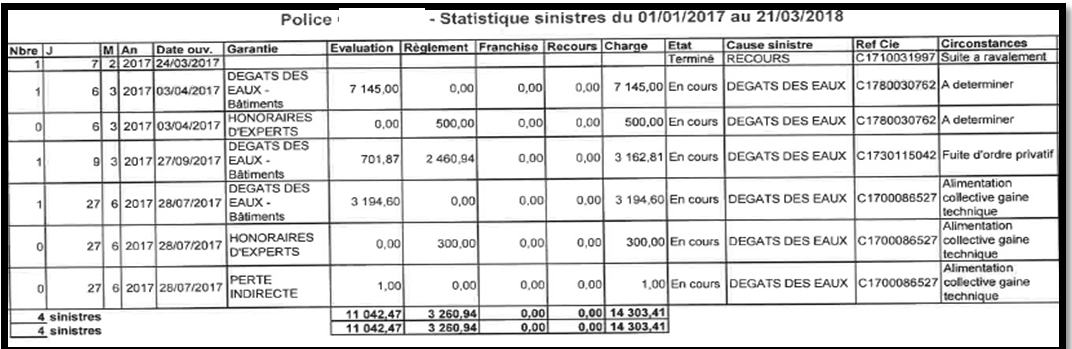
Comme on peut le constater, dans un premier temps, l’ensemble de TOUS les sinistres déclarés est enregistré.
C’est ensuite la compagnie qui vérifiera s’il y a lieu de les prendre en charge, dans le cadre du contrat souscrit, et déterminera le montant remboursé à la copropriété, ainsi qu’au syndic, dans le cadre de ses honoraires de suivi.
Bien évidemment, en cas d’appel d’offres auprès de différentes compagnies d’assurances, plus la sinistralité de la copropriété est importante, moins l’assureur sera enclin à soumettre une proposition de contrat, ou l’assortira d’une prime élevée.
Ainsi, avant de déclarer un sinistre, il est toujours intéressant de vérifier si le jeu en vaut la chandelle.
Autrement dit, si la déclaration et la prise en charge du sinistre engendreront une augmentation du coût du contrat d’assurance qui serait supérieure au montant remboursé, auquel cas, il sera plus judicieux de ne pas ouvrir de déclaration.
Face aux différents abus en matière de contrat d’assurance, notamment en raison de la création par plusieurs syndics de sociétés de courtage en assurance, l’article 18 de la loi du 10 juillet 1965 a imposé que le contrat d’assurance soit voté en assemblée générale.
Ainsi le syndic ne peut pas, de sa propre initiative, résilier un contrat pour en souscrire un autre sans la validation expresse de l’assemblée générale dans le cadre d’une résolution.
Le conseil syndical doit donc vérifier que le syndic a bien respecté cet impératif.
À défaut, il faudra préciser que, conformément à l’article 18 de la loi du 10 juillet 1965, il n’est pas opposable au syndicat des copropriétaires.
Cela est d’autant plus justifié si le nouveau contrat prévoit des garanties inférieures ou bien un montant de franchises plus élevé que ce qui figurait précédemment au contrat.
Rappelons que la coopérative technique de l’ARC a développé une plateforme internet s’intitulant COPRO-DEVIS.fr, accessible à partir du portail de l’adhérent, qui permet de procéder à des appels d’offres auprès d’agents généraux de compagnie d’assurance afin d’obtenir des propositions de contrat.
Alors, n’hésitez pas à l’utiliser ! Et optimisez vos chances d’avoir de bonnes surprises…