



Depuis le 1er janvier 2017, la quasi-totalité des copropriétés sont tenues de constituer un fonds destiné à financer la réalisation de travaux votés en assemblée générale.
Ce fonds est alimenté, chaque année, par une cotisation payée par les copropriétaires.
Le montant annuel de la cotisation est calculé en appliquant un taux sur le montant du budget prévisionnel qui est décidé par l’assemblée générale avec un seuil minimum qui est fixé à 5 % du budget prévisionnel.
A travers ce dossier, nous allons présenter la mécanique comptable de l’enregistrement des écritures liées au fonds de travaux afin de comprendre pourquoi il peut exister une différence entre les sommes figurant dans le compte 105 « fonds de travaux » et le compte 50 qui présente les sommes placées.
Le syndic appelle, auprès de chaque copropriétaire, sa part de cotisation calculée sur la base de la clé générale au prorata des tantièmes de chaque lot.
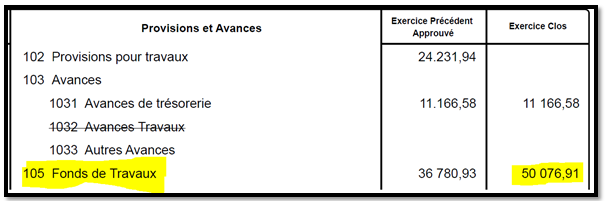
Comptablement, les appels de cotisation seront imputés au compte 105 « Fonds de travaux » en contrepartie du compte de chaque copropriétaire.
Le montant total du fonds de travaux appelé se retrouve sur l’annexe n° 1, dans la partie « Provisions et avances » :
Le fonds de travaux doit obligatoirement être déposé sur un compte bancaire de placement rémunéré (type livret A).
Le solde des comptes de placement apparaît dans l’annexe n° 1, dans la partie « Trésorerie » :

Le montant figurant au poste 50 « Fonds placés » est le cumul de tous les soldes comptables des comptes de placement que le syndic a ouvert pour le compte de la copropriété.
Il est intéressant d’aller vérifier dans le grand livre quel est le solde du compte de placement sur lequel est déposé le fonds de travaux.
Il arrive que des conseillers syndicaux se posent la question de savoir pourquoi le montant figurant sur le compte de placement est inférieur montant du fonds de travaux.
Les raisons sont multiples, mais il est intéressant de les identifier lors du contrôle des comptes.
La raison la plus courante est que le syndic ne peut placer que l’argent qu’on lui a versé.
Il inscrit dans le compte 105, les sommes appelées auprès des copropriétaires, mais il ne peut virer, du compte bancaire courant vers le compte de placement, que les cotisations que les copropriétaires ont effectivement payées.
La différence entre le poste 105 et le poste 50 est donc souvent le montant des appels de cotisations impayées.
Par ailleurs, bien que le syndic se doit de virer dans les plus brefs délais les cotisations perçues au titre du fonds de travaux sur le compte bancaire de placement, il arrive en pratique que le syndic laisse des sommes sur le compte courant alors qu’il aurait dû les placer.
Le plus inquiétant, c’est quand le syndic utilise les cotisations du fonds de travaux pour payer des dépenses relatives aux charges courantes ou aux travaux qui auraient dû être couvertes par des provisions.
C’est ce qui arrive quand il y a trop d’impayés et que la copropriété manque de trésorerie courante.
Lorsque des travaux sont votés en assemblée, il peut être décidé de les financer en utilisant le fonds de travaux.
Dans ce cas, le syndic devra impérativement respecter l’affectation du fonds travaux en fonction de la clé de répartition correspondant aux travaux votés. Cette disposition implique que le syndic doit tenir les comptes de la copropriété en distinguant pour chaque lot (et non par copropriétaire) la quote-part de fonds rattachée.
L’utilisation du fonds de travaux va entraîner la diminution du poste 105.
Le montant correspondant sera viré du compte de placement (50) vers le compte bancaire courant (51) qui servira à payer les travaux.
Enfin, les intérêts générés par le placement du fonds de travaux sont versés périodiquement par la banque sur le compte de placement.
Il arrive que certains syndics les comptabilisent comme un produit (compte 716).
Cela est une erreur, car il faut que le montant de ces intérêts vienne augmenter le montant du fonds de travaux.
Il faut donc que les intérêts soient comptabilisés sur le compte 105 et non sur le compte 716.
Ils ne viendront donc pas en diminution des charges lors de la régularisation annuelle.
