


Lorsque nous procédons à l’analyse des convocations d’assemblée générale, nous vérifions d’une part la conformité des questions et résolutions et d’autre part leur pertinence.
A ce titre, nous relevons actuellement dans de plus en plus de convocations produites particulièrement par les grands groupes de syndics une question qui a pour objet l’ajustement du budget prévisionnel en cours d’exercice provoquant des conséquences directes et indirectes.
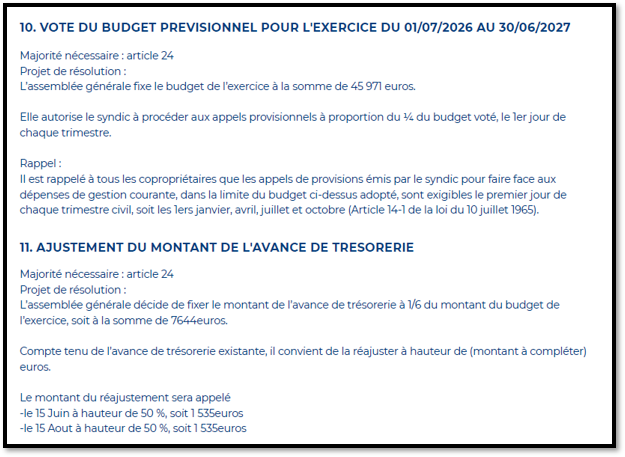
Entrons plus dans le détail en commençant par présenter les questions 10 et 11 figurant dans une convocation d’assemblée générale établie par le cabinet FONCIA :
I – Des conséquences en cascade
L’approche du cabinet FONCIA est de considérer qu’il est nécessaire de valider l’ajustement du montant du budget prévisionnel à la hausse provoquant mécaniquement un ajustement de l’avance de trésorerie pour atteindre son seuil d’un/sixième.
Ainsi, par l’intermédiaire de ces deux questions, les copropriétaires voient leur montant d’appels de fonds s’aggraver puisqu’ils doivent non seulement supporter l’évolution du budget prévisionnel mais également l’augmentation de l’avance de trésorerie.
Or, soyons clairs, l’article 35-1 du décret du 17 mars 1967 n’impose pas que l’avance de trésorerie atteigne un/sixième du budget prévisionnel mais prévoit un seuil maximal pour justement éviter des dérives.
Par conséquent, rien n’oblige le syndicat des copropriétaires à associer l’augmentation du budget prévisionnel à une réévaluation de l’avance de trésorerie.
Mais encore, il convient de vérifier si l’augmentation du budget prévisionnel se justifie.
II – Une analyse des documents
Pour vérifier s’il est effectivement nécessaire de valider une augmentation (un ajustement) du montant du budget prévisionnel, il est impératif d’analyser les comptes et en premier lieu l’annexe comptable numéro 2.
Voyons donc ce qu’elle contient :
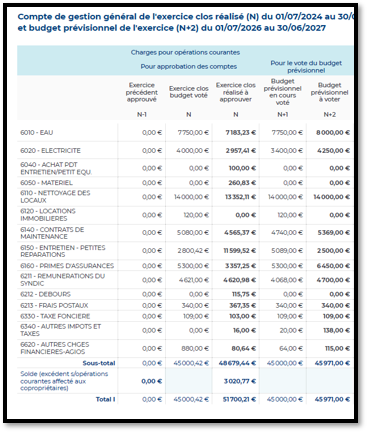
Alors que l’assemblée générale a voté un budget prévisionnel de 45 000,42 euros, les dépenses s’élèvent à 48 679,44 euros.
Ainsi, à priori, l’augmentation du budget prévisionnel se justifierait.
Or, en regardant de plus près, on constate que cette dérive budgétaire est due principalement à l’entretien des petites réparations qui sont passées de 2 800,42 euros à 11 599,52 euros.
Il s’agit de dépenses ponctuelles qui ne nécessitent pas forcément d’appliquer une augmentation pérenne du budget prévisionnel d’autant plus que la copropriété dispose d’une avance de trésorerie pour justement absorber les dépenses inopinées.
Mais encore, le budget prévisionnel pour le poste Electricité a été estimé pour l’année N +1 à 3 400 euros et pour l’année N+2 à 4 250 euros alors même que la dépense réelle constatée sur l’année N n’est que de 2 957,41 euros.
De même, la prime d’assurance a été budgétisée pour l’année N+1 à 5 300 euros et pour l’année N+2 à 6 450 euros alors que la dépense réelle constatée sur l’année est de seulement 3 357,25 euros.
Voilà pourquoi l’article 18 de la loi du 10 juillet 1965 impose une concertation entre le conseil syndical et le syndic sur l’estimation du budget prévisionnel, celui-ci ne pouvant pas se contenter d’appliquer un taux d’inflation arbitraire qui ne serait pas accompagné d’explications.