

Nombreux conseillers syndicaux ne contrôlent pas le grand livre comptable de leur copropriété, au motif qu’à travers ce document ne figure que des données comptables n’ayant aucun intérêt sur la gestion financière de la copropriété.
Cette approche est inexacte et démontre une difficulté à lire et à exploiter le grand livre qui est le document comptable le plus complet, à partir duquel l’ensemble des autres pièces sont produites (balance, journaux, annexes).
L’analyse du grand livre permet de faire une « IRM » de la copropriété afin de déceler d’éventuelles anomalies voire des malversations dans les écritures comptables ou dans la gestion financière de la copropriété.
Afin d’expliquer l’intérêt de ce document, nous allons présenter une analyse partielle d’un grand livre afin de mettre en exergue les différentes interrogations que cela peut susciter et les conséquences qu’elles peuvent engendrer pour la copropriété.
Cet article n’a pas pour vocation de présenter un audit des comptes mais de mettre en évidence les nombreux points que l’on peut relever à travers l’étude du grand livre.
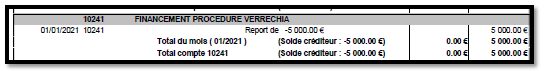
Alors que ce grand livre est édité à la date du 27 avril 2021, on constate un report créditeur d’un montant de 5000 € pour financer une procédure judiciaire.
Vraisemblablement ce montant a été appelé auprès des copropriétaires au cours de l’année 2020 voire même avant, avec un montant qui depuis n’évolue pas.
Le conseil syndical devra évaluer avec le syndic de l’intérêt de maintenir ce montant et, à défaut de justification sérieuse, demander qu’il soit recrédité sur les comptes des copropriétaires au prorata de leurs tantièmes.
Le principe est que des sommes n’ont pas à stagner dans les comptes de la copropriété, d’autant plus s’il s’agit de montants appelés auprès des copropriétaires.

Tout d’abord, il faut signaler que le fonds de roulement n’a plus d’existence légale depuis une vingtaine d’années. Il a été remplacé (et non substitué) par l’avance de trésorerie qui doit être soit prévue dans le règlement de copropriété, soit voté en assemblée générale.
Conformément à l’article 35 du décret du 17 mars 1967 l’avance de trésorerie ne peut excéder 1/6ème du montant prévisionnel. Il s’agit d’un plafond et en aucun cas d’un ratio à atteindre.
Le conseil syndical doit procéder à plusieurs contrôles :

Comme on le constate à travers ce grand livre, la copropriété dispose de deux comptes d’avances. Le premier est réservé à un compte d’avance travaux qui fait référence à l’article 18, alinéa 6 de la loi du 10 juillet 1965.
Or, depuis le 1er janvier 2017 cette avance travaux a été supprimée compte tenu de l’entrée en vigueur du fonds travaux.
Ceci étant, la copropriété est tout-à-fait en droit de maintenir un compte d’avance travaux qui a la particularité d’être à tout moment remboursable aux copropriétaires en cas de décision prise par l’assemblée générale ou de mutation d’un lot.
En parallèle, on relève que la copropriété a constitué un autre compte d’avance, qui présente un solde créditeur plus substantiel, supérieur à 6700 €.
Le conseil syndical doit s’interroger sur le maintien de cette somme, en déterminant si elle ne fait pas doublon avec le fonds de roulement, l’avance travaux et le fonds travaux.
Cette question est légitime car, à défaut de justification, le conseil syndical devra suggérer le remboursement total voire partiel de ce montant sur le compte des copropriétaires.

Conformément aux dispositions légales, la copropriété dispose d’un fonds travaux.
Ceci étant, on peut remarquer qu’aucune provision n’a été enregistrée sur l’exercice 2021 alors que le grand livre date du 27 avril 2021.
Normalement, sur ce compte, devraient figurer au moins deux cotisations appelées auprès des copropriétaires : celle du 1er et du 2ème trimestre de l’exercice.
Or, nous constatons qu’aucune ligne ne figure, pouvant laisser à penser que le syndic alimente le fonds travaux uniquement en fin d’exercice en procédant à une écriture globale.
Cette interrogation doit susciter un autre contrôle qui est de vérifier si la copropriété dispose bien d’un compte bancaire séparé rémunéré, dédié au fonds travaux et s’il est alimenté trimestriellement ou uniquement en fin d’année par un virement unique du compte courant vers le compte de placement.

Dans le cadre de ce dossier, nous n’allons pas rependre l’ensemble des comptes fournisseurs sachant que cette étude demanderait d’instruire plusieurs autres pages.
Néanmoins, nous allons nous focaliser sur la facture de la société Athome qui est un prestataire de routage de documents et qui propose au syndic de reproduire les convocations d’assemblées générales en vue de les notifier aux copropriétaires.
Depuis l’entrée en vigueur du contrat type qui doit inclure dans le forfait de base les frais de photocopie, la copropriété n’a plus à prendre en charge les frais de reprographie facturés par une société tierce.
Le conseil syndical doit vérifier scrupuleusement les factures d’Athome afin de vérifier si d’une manière sournoise la copropriété se retrouve pas à payer des frais de photocopies indus.

L’usage de ce compte pose une difficulté puisqu’il s’agit de débiteurs divers, qui présentent, en définitive, un crédit à l’égard de la copropriété d’un montant supérieur à 2000€.
Au-delà de cette aberration, le conseil syndical devra déterminer le ou les tiers qui sont titulaires de ce crédit avec leurs sommes respectives, et comprendre pourquoi il ne sont pas clairement identifiés.
Plus étonnant, ce compte n’a pas évolué depuis le 1er janvier 2021 impliquant qu’il s’agit d’une reprise du solde de l’exercice précédent voire à des années encore antérieures.
Le conseil syndical devra faire la lumière sur ce compte sachant qu’à défaut de justification sérieuse du syndic, cette somme pourra être considérée comme un produit de la copropriété et affectée en tant que tel sur les charges de l’exercice afin de diminuer leur coût.

Comme pour le point précédent, ce compte fait figurer un solde créditeur qui émane d’une reprise des à nouveau sans indiquer son origine ni sa justification.
Le conseil syndical devra obtenir du syndic des explications sur la composition de cette somme en vérifiant l’identité de chacun des titulaires et son objet.
En cas de réponse insatisfaisante, le compte d’attente pourra être affecté en produit exceptionnel afin de compenser le montant des charges courantes. Il faut rappeler que conformément à l’article 10 de l’arrêté du 14 mars 2005 : tout solde figurant en fin d’exercice sur un compte d’attente, doit être justifié à défaut d’être affecté.

En complément du contrôle des factures, il faudra être particulièrement scrupuleux sur l’imputation d’honoraires qui proviennent soit du syndic ou d’un autre tiers.
Pour cela, le conseil syndical devra procéder à divers contrôles :

Sur ce compte doivent figurer les intérêts financiers suite au placement de sommes qui résultent du fonds travaux.
Or, le report indique un montant à zéro, impliquant qu’aucune somme n’a été placée sur le compte rémunéré alors que sur la comptabilité figure bien la constitution d’un fonds travaux.
Le conseil syndical devra obtenir du syndic des justifications sur l’absence de produits financiers alors que la copropriété dispose d’un fonds travaux et régulariser la situation afin qu’elle soit en conformée avec la législation en vigueur.
L’objectif n’est pas forcément de générer des produits financiers, qui représenteraient quelques dizaines d’euros, mais de sécuriser des fonds à travers le placement de sommes sur un compte rémunéré.
En dernier lieu, le conseil syndical doit s’assurer que l’ensemble des produits de la copropriété figurent dans la comptabilité.
Il s’agit, bien évidemment des provisions pour charges courantes et travaux, mais également de sommes provenant de loyers, d’indemnités d’assurance, de subventions, ou de vente de parties communes….
L’objectif de cette opération est de faire en sorte que solde de l’exercice soit excédentaire afin de pouvoir procéder à une régularisation positive des charges auprès des copropriétaires.
Rappelons que les produits de la copropriété sont les sommes reçues ou à recevoir.
Par conséquent, à partir du moment où la copropriété a été informée ou notifiée de la réception d’un produit, il doit figurer dans la comptabilité.