Emission TV Copro à ne pas manquer | Les actualités de la Copro | Pourquoi adhérer à l’ARC | Ouvert du Lun-Jeu : 09h00-13h00 / 14h00-18h00 | Ven : 09h00-13h00 / 14h00-17h00

La revue
Mes favoris

Comptabilité – Copropriété

La comptabilité de copropriété constitue un outil essentiel de transparence et de maîtrise de la gestion financière de l’immeuble. Budget prévisionnel, répartition des charges, appels de fonds, contrôle des comptes, annexes comptables, impayés ou suivi des dépenses : la bonne compréhension des mécanismes comptables permet aux copropriétaires et aux conseils syndicaux d’exercer un contrôle efficace sur la gestion du syndic. Les analyses de l’ARC apportent un éclairage pratique sur les règles comptables applicables et les points de vigilance pour assurer une gestion saine et maîtrisée de la copropriété.

A chaque évolution législative liée à la copropriété, découlent des nouvelles pratiques des syndics qui nécessitent de vérifier leur licité ou si elles sont conformes aux intérêts du syndicat des copropriétaires. A ce titre, depuis

Pour beaucoup de copropriétés, le premier semestre de l’année rime avec « contrôle des comptes ». Pour certains, cela prend 1 heure pour d’autres 10 jours. La différence est bien entendu le niveau d’investigation du contrôle effectué

Le syndic qui est un prestataire de la copropriété doit enregistrer dans la comptabilité l’ensemble des honoraires qu’il perçoit. A ce titre, l’arrêté du 14 mars 2005 a défini une nomenclature comptable qui ne distingue

Comme tout prestataire, le syndic doit enregistrer dans la comptabilité de la copropriété l’ensemble des honoraires qu’il perçoit. A ce titre, l’arrêté du 14 mars 2005 a défini une nomenclature comptable qui distingue sept comptes

Chaque particulier a le réflexe de vérifier s’il est créditeur ou débiteur sur son compte bancaire. En effet, tant qu’il est créditeur, tout va bien. En copropriété, l’enjeu est plus compliqué. En effet, même si

Trop souvent, le contrôle annuel des comptes d’une copropriété se limite à procéder à un simple pointage des factures à partir d’un document qui n’a d’existence ni légale ni comptable, appelé à tort « le relevé

Pour rappel, le décret qui a défini les cinq annexes comptables qui doivent impérativement être jointes à la convocation d’assemblée générale date du 14 mars 2005, soit il y a plus de 20 ans. Ainsi,

En ces jours de tenue d’assemblée générale et de contrôle des comptes, les syndics professionnels ont tendance à remettre au conseil syndical un relevé des dépenses qui est souvent présenté comme le document stratégique à

Le contrôle des comptes impose de disposer de documents comptables les plus transparents possibles. En effet, il n’est déjà pas aisé de contrôler les comptes mais cela devient encore plus pénible voire impossible si le

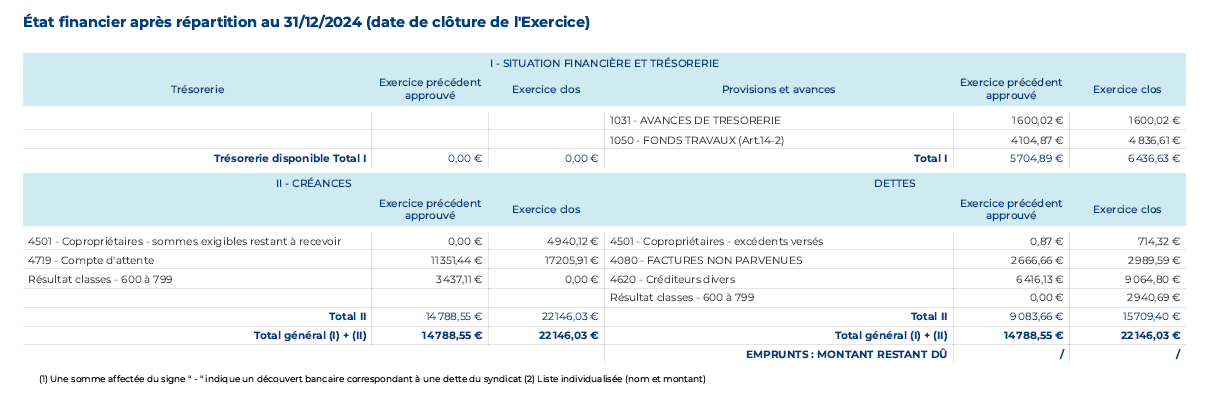
Le décret et l’arrêté du 14 mars 2005 imposent de joindre à la convocation d’assemblée générale approuvant les comptes de charges, cinq annexes comptables. Parmi ces documents, nous retrouvons deux annexes qui présentent la situation

Vos Favoris

Retrouvez vos articles favoris ci-dessous. Il vous suffit de cocher ou décocher les ♡ pour les rajouter ou les enlever de la liste.